Umiejętność zarządzania pieniędzmi to jedna z najważniejszych lekcji, którą warto poznać już w młodym wieku. Im wcześniej dzieci i młodzież zrozumieją, jak działają finanse, tym łatwiej będą podejmować świadome decyzje w dorosłym życiu. Oto proste zasady, które pomogą młodym osobom nauczyć się mądrego gospodarowania swoimi środkami.
1. Zrozumienie wartości pieniędzy
Jednym z pierwszych kroków do zarządzania finansami jest zrozumienie, skąd biorą się pieniądze i jak je zdobywać. Kieszonkowe, dodatkowe prace czy nagrody za osiągnięcia to świetny sposób, by nauczyć się doceniać wartość pieniędzy. Ważne jest, aby dzieci i młodzież wiedziały, że każda złotówka wymaga wysiłku.
Jak to pokazać w praktyce, bez wykładów?
- Przeliczajcie zakupy na „czas pracy” — ile godzin trzeba pracować na wymarzoną grę.
- Pozwól dziecku płacić samodzielnie przy kasie i odbierać resztę.
- Rozmawiaj o cenach przy zakupach — porównujcie dwa produkty i zastanówcie się, dlaczego różnią się ceną.
- Ustal regularne kieszonkowe — stała kwota w stałym terminie uczy planowania lepiej niż dorywcze „daj mi na coś”.
2. Oszczędzanie na cele
Niezależnie od wieku, oszczędzanie jest kluczową umiejętnością. Pomocne może być ustalenie konkretnych celów — na przykład na zakup wymarzonej gry, roweru czy wakacyjnej wycieczki. Odkładanie małych sum regularnie pomaga zrozumieć, jak stopniowo można osiągnąć większe cele.
Powieś w widocznym miejscu prosty „termometr celu” — pasek, który dziecko koloruje po każdej wpłacie. Widoczny postęp motywuje młodsze dzieci znacznie skuteczniej niż cyfry na koncie.
3. Budżetowanie — pierwszy krok do kontroli nad wydatkami
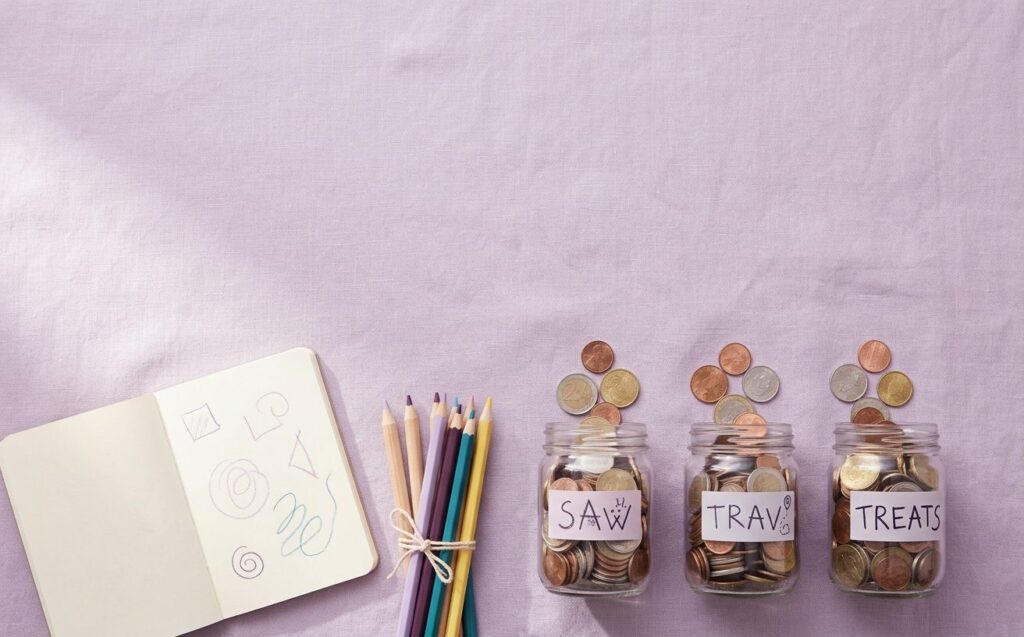
Planowanie wydatków i budżetowanie to kolejna istotna umiejętność. Można zacząć od prostego podziału kieszonkowego na trzy kategorie: oszczędności, wydatki i przyjemności. Dzięki temu dzieci uczą się, jak rozkładać swoje środki i jak ważne jest planowanie, by zawsze mieć odłożone coś na przyszłość.
Metoda trzech słoików to dziecięca wersja zasady 50/30/20. Przy kieszonkowym 50 zł miesięcznie to 25 zł na bieżące wydatki, 15 zł na cel i 10 zł na drobne przyjemności.
Fizyczne słoiki, koperty albo trzy przegródki w portfelu działają lepiej niż abstrakcyjne kategorie — dziecko widzi swoje pieniądze i sam podział staje się oczywisty.
 Pierwsze lekcje o pieniądzach zostają na całe życie
4. Unikanie impulsywnych zakupów
Niezwykle ważne jest nauczenie się odróżniania potrzeb od zachcianek. Często to, co wydaje się „konieczne” w danym momencie, okazuje się impulsywnym zakupem. Dobrą zasadą jest odczekanie kilku dni, zanim wyda się większą sumę, by upewnić się, że zakup jest naprawdę przemyślany.
Najprostsze narzędzie: zasada 3 dni. Zanim dziecko wyda większą kwotę, zapisuje, czego chce, i wraca do tego po trzech dniach. Bardzo często okazuje się, że ochota minęła — a pieniądze zostały.
Zachcianki nie są niczym złym — chodzi o to, żeby dziecko wiedziało, że właśnie kupuje zachciankę i płaci za nią ze „słoika na przyjemności”. Świadomy wybór jest ważniejszy niż zakaz.
5. Pierwsze kroki w inwestowaniu
Chociaż inwestowanie może brzmieć skomplikowanie, istnieją proste formy inwestycji dostępne dla młodych osób, jak np. konto oszczędnościowe z oprocentowaniem. Dzięki temu młodzież może zobaczyć, jak pieniądze mogą „pracować” dla nich i zyskiwać na wartości.
Dla nastolatka najlepszą lekcją jest obserwacja własnych pieniędzy w czasie: konto oszczędnościowe z widocznymi odsetkami, wspólne sprawdzanie stanu raz na kwartał i prosta rozmowa o tym, skąd wzięła się różnica. To wystarczy, by zrozumiał mechanizm procentu składanego — najważniejszą siłę w długoterminowym oszczędzaniu.
 Pieniądze, które pracują, to najlepsza lekcja cierpliwości
Czego uczyć w jakim wieku?
Nie wszystko naraz — każdy etap ma swoje tematy. Ta ściągawka pomoże dopasować lekcje do wieku dziecka:
-
5–7 lat: pieniądze są prawdziwe
Rozpoznawanie monet i banknotów, płacenie przy kasie, skarbonka na jeden konkretny cel, prosta różnica „mam / nie mam”.
-
8–12 lat: planowanie i wybór
Regularne kieszonkowe, metoda trzech słoików, oszczędzanie na cel przez kilka tygodni, pierwsze rozmowy o cenach i porównywaniu ofert.
-
13–15 lat: własny budżet
Konto młodzieżowe z kartą, zapisywanie wydatków, zasada 3 dni przy większych zakupach, świadomość reklam i zakupów w grach.
-
16–18 lat: dorosłe decyzje
Pierwsza praca i podatki, oszczędzanie długoterminowe, procent składany, koszty studiów i samodzielnego życia, ryzyko kredytów i zakupów na raty.
Błędy, które popełniamy jako rodzice
- Traktowanie pieniędzy jako tematu tabu — dzieci i tak uczą się z obserwacji, tylko bez naszego komentarza.
- Płacenie za oceny i podstawowe obowiązki domowe — nagroda przestaje działać, a pomaganie w domu staje się usługą.
- Ratowanie z każdej sytuacji — jeśli dziecko wyda wszystko w tydzień, konsekwencja jest lepszą lekcją niż dokładanie.
- Nieregularne kieszonkowe „gdy akurat mam” — bez stałego rytmu nie da się nauczyć planowania.
- Wymaganie od dziecka tego, czego sami nie robimy — to my jesteśmy pierwszym wzorem finansowym.
Jeśli chcesz uporządkować własne finanse i dać dziecku dobry przykład, zacznij od przewodnika Jak skutecznie zarządzać finansami. Praktyczne narzędzia znajdziesz tutaj:
Domowy Budżet ExcelProsty arkusz, przy którym możecie razem planować wydatki całej rodziny.
Najczęściej zadawane pytania
W jakim wieku zacząć uczyć dziecko o pieniądzach?
Już około 5.–6. roku życia, gdy dziecko rozumie liczby i wymianę „daję monetę, dostaję rzecz”. Na początku wystarczą wspólne zakupy i skarbonka na jeden konkretny cel.
Ile powinno wynosić kieszonkowe?
Ważniejsza od kwoty jest regularność i to, żeby dziecko realnie decydowało o tych pieniądzach. Popularny punkt odniesienia to kilka złotych tygodniowo u młodszych dzieci i stała kwota miesięczna u nastolatków — dopasowana do budżetu rodziny.
Czy płacić dziecku za obowiązki domowe?
Podstawowe obowiązki — sprzątanie pokoju, nakrywanie do stołu — lepiej zostawić poza rozliczeniem, bo są częścią życia rodziny. Można natomiast płacić za dodatkowe, „ponadprogramowe” zadania, które normalnie zleciłoby się komuś z zewnątrz.
Co zrobić, gdy dziecko wydaje całe kieszonkowe od razu?
Pozwól mu tego doświadczyć — brak pieniędzy do końca miesiąca to najskuteczniejsza lekcja. Zamiast dokładać, porozmawiajcie o tym, co kupiło i czy dziś wybrałoby tak samo, a przy kolejnym kieszonkowym zaproponuj metodę trzech słoików.
Edukacja finansowa dla dzieci i młodzieży to kluczowy element przygotowania ich do samodzielnego życia. Im wcześniej młode osoby nauczą się zarządzać pieniędzmi, oszczędzać i planować swoje wydatki, tym łatwiej będzie im budować stabilność finansową w przyszłości. A jeśli chcesz porozmawiać o finansach swojej rodziny — umów się na bezpłatną rozmowę 1:1.
Chcesz uporządkować swoje finanse i codzienność?
Zapisz się na newsletter — inspiracje i konkretne narzędzia prosto na Twoją skrzynkę.